O Acórdão nº 3201-013.545, da 3ª Seção, 2ª Câmara, 1ª Turma Ordinária do CARF, julgado em 19 de junho de 2026, reconheceu, no caso analisado, o direito ao crédito de PIS/COFINS sobre embalagens do tipo “big bag”, despesas aduaneiras, de importação e sobre fretes contratados no Brasil para transporte de matéria-prima. O recurso foi parcialmente provido.
“BIG BAG” PODE SER CONSIDERADO INSUMO
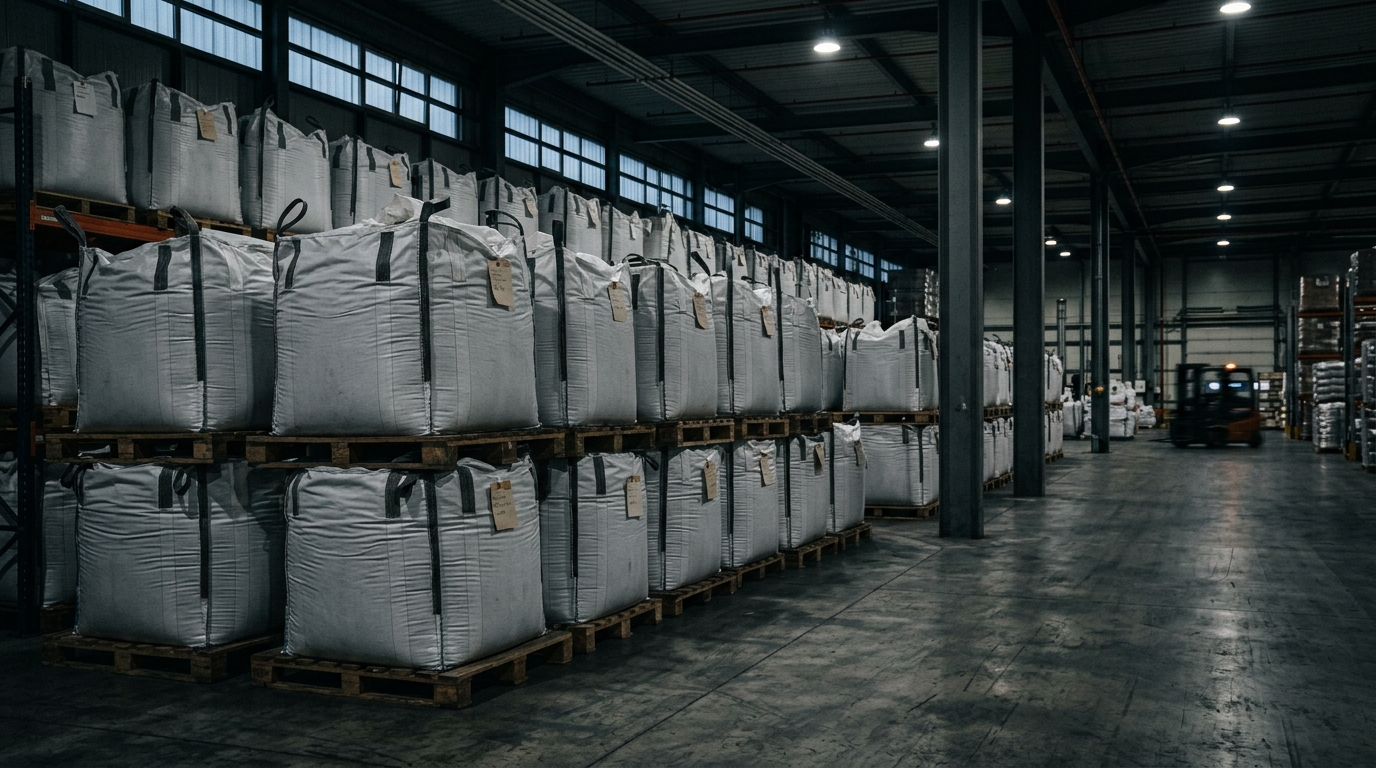
A fiscalização havia glosado os créditos relativos às embalagens por entender que os “big bags” tinham finalidade apenas de transporte e não se incorporavam ao produto.
O CARF, porém, considerou que as embalagens eram utilizadas na etapa de ensaque dos fertilizantes e contribuíam para a estabilidade, integridade, durabilidade e preservação das características físico-químicas do produto, além de atenderem a exigências do MAPA (Ministério da Agricultura, Pecuária e Abastecimento).
Com base nesses elementos, o colegiado aplicou a Súmula CARF nº 235, reconhecendo que embalagens destinadas à manutenção, preservação e qualidade do produto podem se enquadrar como insumos para fins de crédito de PIS/COFINS.
FRETE DE MATÉRIA-PRIMA IMPORTADA
O colegiado também reconheceu o crédito sobre fretes utilizados para transportar matérias-primas importadas do terminal portuário até o armazém da empresa.
No caso analisado, os fretes correspondiam ao transporte das matérias-primas importadas do terminal portuário até o armazém da contribuinte. O CARF considerou que esse serviço apresentava necessidade e relevância para a atividade da empresa e, ao final, reverteu a glosa do crédito.
O FUNDAMENTO E O QUE REPRESENTA
As conclusões seguem o conceito de insumo estabelecido pelo STJ no Tema Repetitivo 779 (REsp nº 1.221.170/PR), segundo o qual devem ser considerados os critérios de essencialidade e relevância do bem ou serviço para a atividade econômica do contribuinte.
A decisão, contudo, não reconheceu todos os créditos discutidos. Foram mantidas, por exemplo, as glosas relativas a multas, juros e taxa de iluminação pública incluídos nas despesas de energia elétrica, em observância à Súmula CARF nº 224.
O julgamento reforça que o enquadramento das despesas deve considerar sua essencialidade ou relevância para o desenvolvimento da atividade econômica do contribuinte.
A identificação dessas hipóteses demanda análise técnica das operações realizadas pela empresa, considerando as características de cada operação e os critérios aplicáveis a cada despesa. É justamente nesse contexto que atua a Planeja Tributos, por meio de análises tributárias individualizadas voltadas à identificação de oportunidades e à adequada aplicação da legislação tributária: Nos chame no whatsapp ou no e-mail comercial@planejatributos.com.br e faça um estudo sem custo e sem compromisso.